※本記事にはアフィリエイト広告(PR)が含まれます。
「誰も住まない実家をどうするか。空き家を解体して土地で売れば早いと言われたが、解体に100万円以上かかる。壊した年から税金も上がるらしい。結局どちらが得なのか分からない」
解体と売却は、どちらかが常に正しいという話ではありません。4つの数字を並べると、その家ではどちらが残るお金が多いかが見えます。①解体費 ②固定資産税の差 ③売値の差 ④税の特例の4つです。
この記事は、その4つをどの順番で調べ、どう比べるかをまとめたものです。税の条文は地方税法と空家法の原文、特例は国税庁の表記で確認しています(2026年9月20日確認)。
先に出ていく
解体費。市区町村の補助金が使えることもありますが、契約の前に申請が要る制度が多くあります
毎年変わる
固定資産税。建物がなくなると住宅用地の特例から外れ、土地の税負担が上がります
最後に効く
売値と税の特例。3,000万円控除は、取り壊してから土地を売る場合も条件つきで使えます
- 解体と売却を比べるときに並べる4つの数字と、調べる順番
- 住宅用地の特例が外れる仕組み(地方税法第349条の3の2の原文つき)
- 建物があっても特例から外れる場合(勧告を受けた特定空家等・管理不全空家等)
- 古家付きで売る場合と、更地で売る場合の買い手の違い
- 3,000万円控除を取り壊してから使うときの条件(国税庁の原文つき)
- 解体すると決めたあとにやること(補助金の順番・建物滅失登記)
空き家を解体して土地で売るか、古家付きで売るか|4つの数字を並べて決める
「更地のほうが売れる」「壊すと税金が上がる」は、どちらもよく聞く話です。ただ、金額の大きさは家ごとに違います。次の4つを1枚に書き出すところから始めます。
表は横にスクロールできます
| 並べる数字 | どこで分かるか | いつ効くか | この記事の該当章 |
|---|---|---|---|
| ① 解体費 | 解体業者の見積もり(複数社) | 工事のとき(先払い) | ①の章 |
| ② 固定資産税の差 | 市区町村の資産税の担当窓口・課税明細書 | 壊した翌年から毎年 | ②の章 |
| ③ 売値の差 | 不動産会社の査定(古家付き・更地の両方) | 売れたとき | ③の章 |
| ④ 税の特例 | 国税庁の要件・税務署・税理士 | 売った翌年の確定申告 | ④の章 |
①と③は見積もりと査定を取れば、その家の実額が出ます。②と④は制度の話なので、条件に当てはまるかどうかで決まります。
順番としては、実額が出る①③を先にそろえ、そのうえで②④を当てはめるほうが、話が早く進みます。
① 解体費|先に出ていくお金と、補助金の順番
解体費は建物の構造・広さ・道路の幅・残置物の量で変わります。坪単価の目安と総額の幅は解体費用の相場の記事で扱っています。ここで押さえるのは、補助金と順番の2点です。
- 補助金は契約の前に申請:市区町村の解体補助金は、交付決定の前に契約・着工すると対象外になる制度が多くあります(空き家の補助金と特定空き家の記事)
- 見積もりは複数社で、同じ条件で:残置物の処分・整地の範囲・ブロック塀の扱いが社ごとに違うと、金額だけでは比べられません
- 先に払う必要がある:補助金は完了報告のあとに交付される市区町村が多く、工事代金はいったん全額を立て替えます
再建築不可の敷地は、壊すと建て替えができない土地になります。道路との関係の確かめ方は売れない空き家の売り方の記事にまとめています。
② 固定資産税|住宅用地の特例が外れる仕組み
建物を壊すと土地の税が上がるのは、住宅用地の特例から外れるためです。条文は地方税法第349条の3の2で、課税標準(税額を計算するもとの額)を下げる定めです。
「専ら人の居住の用に供する家屋…の敷地の用に供されている土地で政令で定めるもの(…以下この条…において「住宅用地」という。)に対して課する固定資産税の課税標準は、…当該住宅用地に係る固定資産税の課税標準となるべき価格の三分の一の額とする。」(第1項)
「住宅用地のうち、…(以下この項において「小規模住宅用地」という。)に対して課する固定資産税の課税標準は、…六分の一の額とする。」(第2項)
小規模住宅用地の区分=「住宅用地でその面積が二百平方メートル以下であるもの」(第2項第1号)
つまり、1戸建ての場合、住宅が建っている土地は200㎡以下の部分が6分の1、それを超える部分が3分の1で計算されています(第2項第2号は、住宅用地の面積を住居の数で割って判定する定めを置いています。二世帯住宅やアパートでは枠が変わります)。建物がなくなると、この扱いがなくなります。
建物があっても外れる場合がある
同じ条文の括弧の中に、住宅用地から除かれるものが書かれています。
「…空家等対策の推進に関する特別措置法…第十三条第二項の規定により所有者等…に対し勧告がされた同法第十三条第一項に規定する管理不全空家等及び同法第二十二条第二項の規定により所有者等に対し勧告がされた同法第二条第二項に規定する特定空家等の敷地の用に供されている土地を除く」(地方税法第349条の3の2第1項)
空家法第22条第2項は、市町村長が助言または指導をしたあと「なお当該特定空家等の状態が改善されないと認めるとき」に、相当の猶予期限を付けて勧告することができると定めています。
勧告を受けると、家が建ったままでも住宅用地から外れます。「壊さなければ税は上がらない」とは限りません。
「6倍になる」とは限りません。課税標準が6分の1でなくなるという意味で、税額がそのまま6倍になるわけではありません。土地の評価額や負担調整のしくみで変わるため、実際の金額は市区町村の資産税の担当窓口で、その土地の課税明細をもとに確かめてください。都市計画税にも別の特例があり(地方税法第702条の3)、住宅用地は3分の2、200㎡以下の小規模住宅用地は3分の1です。都市計画税は市街化区域などに課されるもので、かからない地域もあります。
③ 売値の差|古家付きと更地で、買い手が変わる
同じ土地でも、建物があるかどうかで買い手の層が変わります。
表は横にスクロールできます
| 見るところ | 古家付きで売る | 更地にして売る |
|---|---|---|
| 買い手 | 直して住む人・賃貸に回す人・買取会社 | 家を建てたい人・土地を使いたい人 |
| 値付け | 買い手は解体費を引いて考えることが多い | 土地の相場がそのまま基準になる |
| 売れるまで | 状態しだい。傷みが強いと長くなりやすい | 土地の需要しだい。見た目の不安は減る |
| 解体費の先払い | なし | あり(戻ってこない) |
| 売れなかったとき | 建物の管理が続く | 上がった土地の税を払い続ける |
ここで効いてくるのが「更地にしたのに売れない」場合の負担です。解体費を払い、税が上がった状態で売れ残ると、二重に重くなります。
そのため、更地にするかどうかは、査定額の見込みとセットで決めることになります。不動産会社には「古家付きのままならいくら、更地にするならいくら」と、両方の数字を聞いておくと比べやすくなります。査定を取るサービスの違いは空き家の一括査定を9項目で比べた記事で整理しています。
④ 税の特例|3,000万円控除は、取り壊してからでも使える
亡くなった親が1人で住んでいた家には、売ったときの利益から最高3,000万円を差し引ける特例があります(被相続人の居住用財産(空き家)を売ったときの特例)。家を取り壊して敷地だけを売る場合も対象になりえますが、条件が付きます。
まず、対象になる家(被相続人居住用家屋)の要件が3つあります。国税庁は「次の3つの要件すべてに当てはまるもの」としています。
「イ 昭和56年5月31日以前に建築されたこと。」
「ロ 区分所有建物登記がされている建物でないこと。」
「ハ 相続の開始の直前において被相続人以外に居住をしていた人がいなかったこと。」(国税庁No.3306)
昭和56年6月以降に建った家は、この特例の対象になりません。解体費を先に払う判断の土台になるので、建築年を先に確かめてください(登記事項証明書や固定資産税の課税明細書で分かります)。
取壊し後に売る場合の要件=家屋について「(イ) 相続の時から取壊し等の時まで事業の用、貸付けの用または居住の用に供されていたことがないこと。」/敷地について「(ロ) 相続の時から譲渡の時まで事業の用、貸付けの用または居住の用に供されていたことがないこと。」「(ハ) 取壊し等の時から譲渡の時まで建物または構築物の敷地の用に供されていたことがないこと。」
期限=「相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること」
金額=「売却代金が1億円以下であること」(共有で分けて売った場合などの判定は国税庁の説明で確かめてください)
控除額=「令和6年1月1日以後に行う譲渡で…相続人の数が3人以上である場合は2,000万円までとなります」
適用期限=「平成28年4月1日から令和9年12月31日までの間に売って」(いずれも国税庁No.3306)
引っかかりやすいのは、相続してから壊すまでの間に人に貸したり、誰かが住んだりしていた場合です。相続後に一時的に貸してから解体すると、(イ)の要件から外れます。
また更地にしたあと、駐車場の設備を置くなど建物・構築物の敷地として使うと(ハ)から外れます。
売るときの税率(長期・短期)や取得費、取得費加算の特例との関係は相続した空き家を売る手順の記事で扱っています。名義が親のままなら、売る前に相続登記が要ります(相続登記を自分でやる手順の記事)。
判断の順番|実額を先に、制度をあとに
- 解体の見積もりを複数社で取る:残置物・整地・塀まで同じ条件でそろえます
- 査定を古家付きと更地の両方で聞く:同じ会社に2つの数字を出してもらいます
- 固定資産税の差を窓口で確かめる:課税明細書を持って、市区町村の資産税の担当に聞きます
- 特例に当てはまるかを見る:相続の開始日・1億円・相続人の数・取壊し後の使い方を当てはめます
- 売れなかった場合を置いてみる:1年売れなかったときに、どちらが重いかを比べます
解体すると決めたあとにやること
- 補助金の申請 → 交付決定 → 契約の順で進めます(先に契約すると対象外になる制度が多くあります)
- 建物滅失登記:建物を壊したら、法務局への申請が要ります。期限と自分で出す手順は建物滅失登記の記事にまとめています
- アスベストの事前調査:調査は建物の規模を問わず必要です(行政への報告が要る規模は別に決まっています)(解体前のアスベスト調査の記事)
- 年内に壊すかどうか:固定資産税の賦課期日は1月1日です(地方税法第359条)。1月1日に建物が残っていれば、その年は住宅用地の扱いが続きます
見積もりと査定を、同じ時期にそろえる|相談先
※この章にはアフィリエイト広告(PR)が含まれます。
ここまでの比べ方は、解体費と査定額という2つの実額がそろって初めて動きます。どちらか片方だけでは、比べる相手がいません。
下の2社の公式の表記は2026年9月20日に確認したものです。2社とも、当サイトが紹介料を受け取る関係にある会社です。
表は横にスクロールできます
| 相談先 | 用途 | この記事の比べ方で使うところ | 向いている人 |
|---|---|---|---|
| 解体無料見積ガイド | 解体の一括見積もり | ①解体費の幅を、複数社の見積もりでそろえる | 更地にした場合の持ち出しを先に知りたい人 |
| リビンマッチ | 売却の一括査定 | ③売値を、古家付きと更地の両方で聞く | 壊さずに売った場合の金額も並べたい人 |
| 自分で探して直接頼む | 解体・売却 | 地元の相場や買い手の事情に詳しいことがある | 近所の会社に心当たりがある人 |
解体の一括見積もり無料で6社まで比較補助金申請サポート
解体無料見積ガイド
| 運営 | 一般社団法人あんしん解体業者認定協会 |
|---|---|
| 所在地 | 東京都港区芝浦4丁目12-31 VORT芝浦WaterFront 4階 |
| 同時依頼 | 「無料で6社まで比較できます」 |
| 補助金 | 「補助金申請サポートも無償対応」「申請実績3,500件以上」 |
| 業者の条件 | 「解体工事業登録(500万円未満)または建設業許可(500万円以上)を適切に取得し、解体工事施工技士などの有資格者が在籍し、損害賠償責任保険へも加入済みの業者のみをご紹介」 |
| 費用 | 「仲介手数料など一切無料」 |
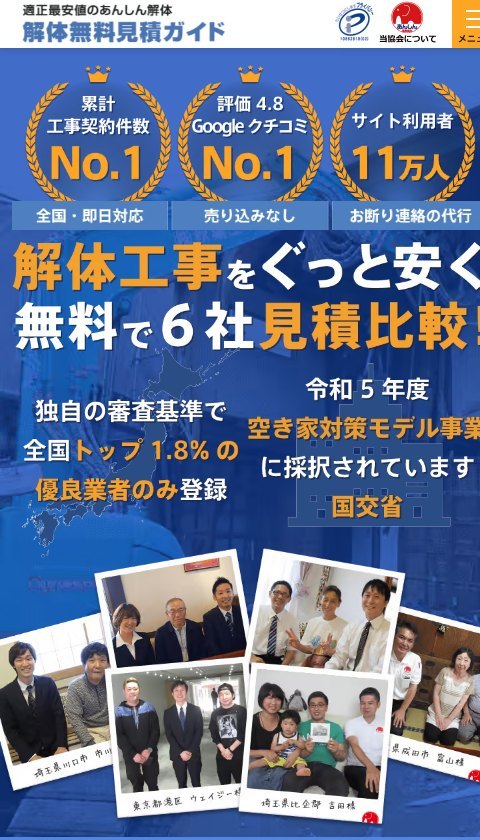
- 「無料で6社まで比較できます」(公式の表記)。この記事の①解体費は、1社の見積もりだけでは幅が分かりません。同じ条件で複数社に出してもらうと、比べる物差しができます
- 公式は「補助金申請サポートも無償対応」と書いています。補助金は契約の前に申請が要る制度が多いため、順番を相談できる相手がいると進めやすくなります
- 向く人:更地にするかどうかを、実際の解体費の幅を見てから決めたい人
- 見積もりは現地を見てから確定します。道が狭く重機が入らない敷地や、残置物が多い家は金額が動くことがあります
- 補助金の可否と金額は市区町村ごとに違います。サポートがあっても、条件を満たすかどうかは市区町村の判断です
- 見積もりを取ることと、解体を契約することは別です。査定額がそろうまで契約を急ぐ必要はありません
売却の一括査定約2,100社以上東証グロース上場の会社が運営
リビンマッチ
| 運営 | リビン・テクノロジーズ株式会社(東証グロース上場・証券コード4445) |
|---|---|
| 所在地 | 東京都中央区日本橋堀留町1-8-12 ホウライ堀留ビル8階 |
| 参加社数 | 「全国約2,100社以上の不動産会社から比較」 |
| 実績 | 「年間240,000件の査定依頼・資料請求実績」 |
| 入力 | 「最短45秒ネットでお手軽査定依頼」 |
| 費用 | 「ご利用料金は0円」 |
- 「全国約2,100社以上の不動産会社から比較」(公式トップの画像内の表記)。古家付きのままの査定額を先に知ると、解体費を差し引いた更地の手取りと並べられます
- 入口が不動産売却と不動産買取に分かれています。傷みが強い家は、買取の金額も見ておくと、壊す判断の材料が増えます
- 向く人:壊す前に「建物ごとならいくらか」を確かめておきたい人
- 査定額は各社の見立てで、その額で売れると決まったものではありません
- 複数の会社から連絡が入ります。古家付きと更地の両方の見立てを聞きたい旨を、最初に伝えると話が早く進みます
- 解体を先に決めてしまうと、古家付きの査定は取れません。順番は査定が先です
一括のサービスを使わず、地元に直接あたるとき|確かめる3つ
地元の解体業者や不動産会社に直接頼む方法もあります。どの会社に頼む場合でも、次の3つを最初に確かめておくと、比べる材料がそろいます。
- 2つの数字を出してもらえるか:不動産会社には「古家付き」と「更地」の両方の見立てを頼みます
- 見積書の内訳:解体業者には、残置物の処分・整地・塀の扱いを分けて書いてもらいます
- 補助金の順番:市区町村の補助金を使う場合、契約の前に申請が必要かどうかを確かめます
建設業許可は国土交通省の建設業者・宅建業者等企業情報検索システムで調べられます。解体工事業登録(500万円未満の工事)はこのシステムに載っていないため、工事をする都道府県の登録業者の名簿で確かめます。
まとめ|先に実額、あとから制度
解体と売却は、その家の数字を並べてから決めるものです。最初から「更地にすれば売れる」と決めて動くと、解体費と上がった税を抱えたまま売れ残ることがあります。
とくに、勧告を受けた特定空家等・管理不全空家等は、建物があっても住宅用地から外れます。「壊さなければ税は変わらない」と思い込まず、市区町村からの通知が来ていないかも確かめてください。
更地にすると固定資産税は6倍になりますか?
6倍になると決まっているわけではありません。地方税法第349条の3の2は、住宅用地の課税標準を200㎡以下の部分で価格の6分の1、それを超える部分で3分の1にすると定めています。建物がなくなるとこの扱いから外れますが、税額は土地の評価額や負担調整のしくみでも変わります。実際にいくら変わるかは、課税明細書を持って市区町村の資産税の担当窓口で確かめてください。
家を壊さなくても、税が上がることはありますか?
あります。地方税法第349条の3の2第1項は、空家等対策の推進に関する特別措置法にもとづいて勧告がされた管理不全空家等・特定空家等の敷地を、住宅用地から除くと定めています。空家法第22条第2項は、助言または指導をしてもなお状態が改善されないと認めるときに、市町村長が相当の猶予期限を付けて勧告できるとしています。市区町村から通知が届いている場合は、内容を確かめてください。
取り壊してから土地を売る場合も、3,000万円控除は使えますか?
条件を満たせば対象になりえます。国税庁は、取り壊して敷地を売る場合の要件として「取壊し等の時から譲渡の時まで建物または構築物の敷地の用に供されていたことがないこと」を挙げています。更地にしたあと駐車場などに使うと、この要件から外れます。ほかに、売却代金が1億円以下であること、相続の開始があった日から3年を経過する日の属する年の12月31日までに売ることなどの要件があり、令和6年1月1日以後の譲渡で相続人の数が3人以上である場合は2,000万円までとなります。
解体費が高くて払えません。売ってから払う方法はありますか?
買主が解体を引き受ける形(古家付きのまま売る)にすると、解体費を先に払わずにすみます。その場合、買い手は解体費を見込んだ金額を出すため、売値は下がる方向に働きます。金融機関に空き家の解体を対象にしたローンがある地域もあります。どちらが手元に残るかは、査定額と解体費の見積もりを並べて比べてください。
年内に壊すか、年明けに壊すかで税は変わりますか?
固定資産税の賦課期日は1月1日です(地方税法第359条)。判定の日はいつでも1月1日で、変わるのは「その日に建物が残っていたか」です。1月1日の時点で建物が残っていれば、その年は住宅用地として扱われます。年をまたぐ工期になりそうなときは、市区町村の資産税の担当窓口に、その土地の扱いを確かめておくと予定を立てやすくなります。
再建築不可の土地でも、更地にしたほうがよいですか?
慎重に判断する場面です。建築基準法の接道の条件を満たさない敷地は、いま建っている家を壊すと新しい家を建てられない土地になります。買い手はさらに限られます。道路の種類や幅、敷地が接している長さは、市区町村の建築を担当する窓口で確かめられます。確かめ方は売れない空き家の売り方の記事で扱っています。
この記事で参考にした資料 (2026年9月20日確認・タップで開く)
- e-Gov法令検索地方税法(第349条の3の2=住宅用地の課税標準の特例。第1項=3分の1と勧告を受けた特定空家等・管理不全空家等の除外/第2項=200㎡以下は6分の1/第359条=賦課期日は1月1日/第702条の3=都市計画税の住宅用地の特例)
- e-Gov法令検索空家等対策の推進に関する特別措置法(第22条=特定空家等への助言・指導・勧告・命令/第13条=管理不全空家等)
- 国税庁No.3306 被相続人の居住用財産(空き家)を売ったときの特例(取壊し後の要件・1億円・期限・相続人3人以上は2,000万円)
- 国土交通省建設業者・宅建業者等企業情報検索システム(建設業の許可・宅地建物取引業の免許の確認)
- 各サービスの会社情報・参加社数・実績=各社公式サイトの表記(2026年9月20日に公式トップで確認。リビンマッチの「全国約2,100社以上の不動産会社から比較」などは公式トップの画像内の表記)。所在地=リビン・テクノロジーズ 会社概要ほか各社の公式情報