※本記事にはアフィリエイト広告(PR)が含まれます。
「相続した空き家を売りたい。でも何から始めればいいのか、税金はいくらかかるのか、手数料はどれくらいかが分からない」
相続した空き家を売るときは、①名義を整える ②売り方を選ぶ ③税金と特例を確かめるの順で考えると、手が止まりにくくなります。
とくに亡くなった親が1人で住んでいた古い家には、条件を満たすと、売ったときの利益から最高3,000万円を差し引ける特例があり、使えるかどうかで手元に残るお金が大きく変わります。
この記事は、売る前にそろえるもの、売り方の違い、かかるお金と税金を1本にまとめた入口です。個々の論点は、国税庁・国土交通省・法務省の原文を確認して書いています。
売る前に
相続登記で名義を整えます。共有名義なら、共有者と足並みをそろえることが先です
どう売るか
売り方は仲介・買取・空き家バンクの3つです。仲介には一般・専任・専属専任の3つの契約があります
いくら残るか
主な費用は仲介手数料・印紙税・譲渡所得の税金です。3,000万円控除か取得費加算の特例(どちらか一方)で税が変わります
- 売る前にそろえる名義(相続登記)と、共有名義のときの考え方
- 仲介・買取・空き家バンクの違いと、媒介契約3種類の決まり(有効期間・報告・レインズ登録)
- 仲介手数料の上限の計算と、800万円以下の空き家の特例
- 売ったときの税金(長期・短期)と、相続した家の所有期間の数え方
- 被相続人居住用家屋の3,000万円控除の条件と期限(相続人3人以上は2,000万円)
- 相続税を払った人の取得費加算の特例(3,000万円控除とは重ねて使えない)
- 売るときにかかるお金(仲介手数料・印紙税・登記・解体)の一覧
- 更地にして売るか建物ごと売るかを考えるときの固定資産税の特例
- 査定を比べる一括査定2社と、地元の不動産会社に直接頼むときの確認点
相続した空き家の売却で、まずそろえる|名義と共有者
名義|売るには相続登記が必要
法務省は相続登記の義務化のQ&Aで、「相続した不動産を売却したり、抵当権の設定をしたりするような場合には、相続登記をする必要があります」と書いています。
名義が亡くなった親のままでは、買主に所有権を移す登記ができません。売り出す前に、名義を相続人に移す段取りを始めておく必要があります。
共有者|きょうだいの共有名義なら足並みをそろえる
きょうだいで分けずに共有名義にした家は、1人の判断では動かしにくくなります。法務省は、相続が発生すると原則として遺産は相続人らが共有することになるとしたうえで、「共有状態になった財産の管理・処分は、相続人同士で決めなければならず、不便なことが多くなります。」と書いています。
家全体を売る場合は、共有者どうしで売ることを決めてから進めることになります。誰が売主として契約にかかわるか、自分の持分だけを手放す場合とどう違うかは、事案によって変わるため、不動産会社や司法書士への確認が必要です。
売ることを決めているなら、共有者が元気なうちに方針をそろえておくほうが、あとで連絡のつかない相手が出るのを防ぎやすくなります。
共有名義や再建築不可で買い手がつかないときの見方は、売れない空き家の売り方の記事で扱っています。
売り方は3つ|仲介・買取・空き家バンク
表は横にスクロールできます
| 売り方 | 誰が買主を探すか | 手数料 | 向いている家 |
|---|---|---|---|
| 仲介 | 宅地建物取引業者(不動産会社)が、媒介契約にもとづいて買主を探す | 仲介手数料(国の告示で上限あり) | 時間をかけても、なるべく高く売りたい家 |
| 買取 | 不動産会社そのものが買主になる | 仲介手数料はかからない(買取を扱う会社の説明) | 早く手放したい家、買主が見つかりにくい家 |
| 空き家バンク | 市区町村が物件情報を集めて公開する | 自治体・物件ごとに違う | 地域で住む人・使う人を探したい家 |
※買取の手数料の扱いは、法令に一律の定めがあるものではなく、買取を扱う一括査定サービス(いえカツLIFE)の説明によります。
仲介の媒介契約は3種類|期間・報告・レインズ登録が違う
仲介を頼むときは、不動産会社と媒介契約(買主探しを頼む契約)を結びます。宅地建物取引業法と、公益財団法人東日本不動産流通機構(東日本レインズ)の説明をもとに並べると次のとおりです。
表は横にスクロールできます
| 項目 | 一般媒介 | 専任媒介 | 専属専任媒介 |
|---|---|---|---|
| 複数の会社に頼めるか | 頼める | 1社だけ | 1社だけ |
| 自分で見つけた相手と契約できるか | できる | できる | できない |
| 契約の有効期間 | 法の定めなし(標準媒介契約約款では3か月以内) | 3か月を超えられない | 3か月を超えられない |
| 売主への活動報告 | 法的な義務付けはない(報告を求めることは可能) | 2週間に1回以上 | 1週間に1回以上 |
| レインズへの登録 | 登録は可能 | 契約の翌日から7日以内 | 契約の翌日から5日以内 |
※有効期間と報告の頻度は宅地建物取引業法第34条の2の文言(「三月を超えることができない」「二週間に一回以上」「一週間に一回以上」)、レインズへの登録期限と、一般媒介の欄は東日本レインズの説明(登録期限は不動産会社の休業日・レインズ休止日を除く)によります。レインズは、不動産会社どうしが物件情報を共有する仕組みです。
どれがよいかは家と売主の事情で変わります。複数の会社に競ってもらいたいなら一般媒介、1社にしっかり動いてもらい報告も受けたいなら専任・専属専任、という考え方で比べると選びやすくなります。
全国版空き家・空き地バンク
国土交通省は、公募で選んだ株式会社LIFULLとアットホーム株式会社による「全国版空き家・空き地バンク」について、「平成30年4月から本格運営」を開始したと案内しています。
- 参加している自治体:1,151自治体(うち744自治体が物件を掲載中)
- 成約の実績:自治体へのアンケート調査等によると、約27,000件の物件が成約済
- 時点:令和8年(2026年)8月末時点
登録の窓口は、家のある市区町村です。自治体によって登録の条件や、仲介に入る不動産会社の扱いが違うため、まず市区町村のページでの確認が必要です。市区町村の空き家対策の窓口については空き家の補助金と特定空き家の記事で扱っています。
仲介手数料の上限|800万円以下の家は、費用を勘案して33万円まで受け取れる
仲介手数料には、国土交通省の告示で上限が決まっています。売買の媒介で依頼者の一方から受け取れる額(消費税込み)は、売買代金を3つに区切ってそれぞれの料率を掛けた合計です。
表は横にスクロールできます
| 売買代金の区分 | 料率(消費税込み) |
|---|---|
| 200万円以下の部分 | 5.5% |
| 200万円を超え400万円以下の部分 | 4.4% |
| 400万円を超える部分 | 3.3% |
国土交通省は計算例として、「物件価格1,000万円(税別)」の場合を「200×5.5%+200×4.4%+(1,000-400)×3.3%=上限39.6万円(税込)」と示しています。
800万円以下の宅地・建物の特例(令和6年7月1日から)
告示(令和6年国土交通省告示第949号による改正後の第七)は、この場合の報酬について「当該媒介に要する費用を勘案して、第二の計算方法により算出した金額を超えて報酬を受けることができる。この場合において、当該依頼者から受ける報酬の額は三十万円の一・一倍に相当する金額を超えてはならない。」としています。改正は「令和六年七月一日から施行する」とされています。
国土交通省の消費者向けのページは、この特例について「使用の状態は問わない」と書いています。
通常の計算では、たとえば代金500万円なら上限は23.1万円(当サイトの計算=200万円×5.5%+200万円×4.4%+100万円×3.3%)ですが、特例では、媒介に要する費用を勘案して、この計算を超えて33万円まで受け取ることができます。安い空き家ほど、手数料が「思ったより高い」と感じる場面が出てきます。国土交通省の概要資料は、この改正にあわせて「媒介契約の締結に際しあらかじめ、上記の上限の範囲内で、報酬額について依頼者に対して説明し、合意する必要があること」を通達に明記したと説明しています。媒介契約のときに、報酬の額の確認が必要です。
売ったときの税金|5年を超えるかどうかと、相続した家の所有期間
家や土地を売って利益(譲渡所得)が出ると、所得税と住民税がかかります。国税庁は、税額の計算のもとになる金額を次の式で示しています。
表は横にスクロールできます
| 項目 | 国税庁の説明 |
|---|---|
| 計算のもとになる金額 | 譲渡価額(売った金額)-(取得費+譲渡費用)-特別控除額 (取得費=親が買ったときの代金など、譲渡費用=仲介手数料など売るためにかかった費用) |
| 所有期間が5年を超える(長期) | 課税長期譲渡所得金額×15%(住民税5%) |
| 所有期間が5年以下(短期) | 課税短期譲渡所得金額×30%(所得税の税率。住民税の率は国税庁 No.1440 に載っていないため、この記事では書いていません) |
※平成25年から令和29年(2013年から2047年)までの各年分は、所得税と併せて復興特別所得税(基準所得税額×2.1%)を申告・納付します(国税庁 No.1440・No.3208)。
長期か短期かは、国税庁の説明では「譲渡した年の1月1日現在で所有期間が5年を超える」かどうかで分かれます。
相続した家は、親が買った時期から数える
国税庁は、相続や贈与で取得した資産の取得時期について、「被相続人や贈与者の取得の時期がそのまま…引き継がれます」と説明しています(No.3270)。
相続してすぐ売っても、親が長く持っていた家なら長期の扱いになるということです。
昔の購入価格が分からないときは、売った金額の5%
親がいくらで買ったか分からない場合について、国税庁は「売った金額の5パーセント相当額を取得費とすることができます」と書いています(No.3258)。3,000万円で売った場合の例では150万円です。取得費が小さいと利益が大きく計算されるため、次の3,000万円控除が使えるかどうかの意味が大きくなります。
3,000万円控除|亡くなった親が住んでいた家を売ったとき
国税庁の「被相続人の居住用財産(空き家)を売ったときの特例」(No.3306)は、被相続人(亡くなった人)が住んでいた家について一定の条件を満たすと、譲渡所得から最高3,000万円を差し引ける特例です。
表は横にスクロールできます
| 要件 | 国税庁の説明(No.3306) |
|---|---|
| 売る期間 | 「平成28年4月1日から令和9年12月31日までの間に売って」 |
| 売る期限 | 「相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること」 |
| 建てた時期 | 「昭和56年5月31日以前に建築されたこと」(1981年) |
| 建物の種類 | 「区分所有建物登記がされている建物でないこと」 |
| 住んでいた人 | 「被相続人以外に居住をしていた人がいなかったこと」 |
| 売る金額 | 「1億円以下」 |
| 相続後の使い方 | 「相続の時から譲渡の時まで事業の用、貸付けの用または居住の用に供されていたことがないこと」(貸したり住んだりすると対象外) |
| 建物の状態 | 建物ごと売るなら「譲渡の時において一定の耐震基準を満たすもの」であること。または建物を全部取り壊してから土地を売ること(取壊しまで事業・貸付・居住に使っていないことも必要) |
| ほかの特例 | 「相続財産を譲渡した場合の取得費の特例や収用等の場合の特別控除など他の特例の適用を受けていないこと」 |
| 市区町村の書類 | 被相続人居住用家屋等確認書(市区町村長が交付)を添えて確定申告 |
たとえば2024年(令和6年)6月に相続が始まった場合、3年を経過する日は2027年6月で、その年の12月31日が売る期限です。同時に、特例そのものの期限「令和9年12月31日まで」も満たす必要があります。
令和6年1月1日以後の譲渡で変わった2つ
- 相続人が3人以上なら2,000万円:国税庁は「令和6年1月1日以後に行う譲渡で…相続人の数が3人以上である場合は2,000万円までとなります。」と書いています。数えるのは、家と敷地を相続または遺贈で取得した相続人の数です(国税庁の原文は「被相続人居住用家屋および被相続人居住用家屋の敷地等を相続または遺贈により取得した相続人の数」)
- 売ったあとに工事をしても対象になる:「譲渡の時からその譲渡の日の属する年の翌年2月15日までの間に」耐震基準に適合させる工事か取壊しを行う場合も対象になりました(令和6年1月1日以後に行う譲渡に限る)。国土交通省はこの点について「譲渡後の買主の協力が不可欠」とQ&Aで書いています
確認書は、家のある市区町村に申請して交付を受けます。窓口の探し方は空き家の補助金と特定空き家の記事で扱っています。
相続税を払った人は|取得費加算の特例
相続税を納めた人が相続した財産を売った場合は、別の特例があります。国税庁(No.3267)は、相続した土地や建物などを一定期間内に譲渡した場合に、「相続税額のうち一定金額を譲渡資産の取得費に加算することができます」と説明しています。
- 期限:「相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡」していること
- 前提:その財産を取得した人に相続税が課税されていること
3,000万円控除と取得費加算は、期限の言い回しが違います。3,000万円控除は「3年を経過する日の属する年の12月31日」、取得費加算は「相続税の申告期限の翌日以後3年を経過する日」です。
国税庁は3,000万円控除の要件の一つに「売った家屋や敷地等について、相続財産を譲渡した場合の取得費の特例や収用等の場合の特別控除など他の特例の適用を受けていないこと。」を挙げています。どちらが有利かは金額で変わるため、税務署や税理士に確かめることになります。
売るときにかかるお金|手数料・印紙税・登記・解体
表は横にスクロールできます
| 費用 | 目安・決まり | 出どころ |
|---|---|---|
| 仲介手数料 | 上限=代金を3つに区切った料率の合計(1,000万円なら39.6万円)。800万円以下は33万円まで | 国土交通省の告示・計算例 |
| 売買契約書の印紙税 | 軽減後:500万円超1,000万円以下5千円、1,000万円超5,000万円以下1万円など | 国税庁 No.7108(平成26年4月1日から令和9年3月31日までの間に作成される契約書) |
| 相続登記 | 登録免許税(評価額の0.4%。価額100万円以下の土地などは2027年3月31日まで免税)+書類の実費+頼むなら司法書士報酬 | 相続登記の義務化の記事 |
| 解体して売る場合 | 解体費用(市区町村の補助金が出ることがある) | 解体費用の相場の記事 |
| 譲渡所得の税金 | 利益が出た場合。特例で0になることもある | 国税庁 No.3208・No.3306 |
更地にして売るか、建物ごと売るか|固定資産税の住宅用地特例
古い家を壊してから売るか、建物を残したまま売るかは、売れやすさだけでなく固定資産税にも関わります。
解体費・税・売値・特例の4つを並べて決める手順は、解体と売却どちらが得かの記事で詳しく扱っています。
地方税法第349条の3の2は、住宅用地の固定資産税の課税標準を価格の「三分の一」、200平方メートル以下の部分(小規模住宅用地)は「六分の一」とする特例を定めています。この特例は住宅の敷地として使われている土地が対象で、市区町村から勧告を受けた管理不全空家等・特定空家等の敷地は除かれています。
一方で、3,000万円控除は、条件を満たせば、取壊しをしてから土地を売る場合も対象になります。解体と売却の順番は、税金・売れやすさ・解体費用を並べて比べたうえで決めます。特定空家等の勧告と特例の関係は空き家の補助金と特定空き家の記事、4つの道の全体像は空き家をどうするかの記事で扱っています。
相続した空き家の査定を比べる|一括査定2社と、地元の不動産会社に直接頼むときの確認点
※この章にはアフィリエイト広告(PR)が含まれます。
売り方を決めるには、まずいくらで売れそうかの幅を知ることが出発点になります。仲介と買取では金額の出方が違うため、両方の数字を並べておくと、どちらで売るかを比べやすくなります。
下の2社の公式の表記は2026年9月13日に確認したものです。リビンマッチは当サイトが紹介料を受け取る関係にある会社で、いえカツLIFEからは紹介料を受け取っていません。
表は横にスクロールできます
| 相談先 | 強み(公式の表記) | 相続した空き家で見るところ | 向いている人 |
|---|---|---|---|
| リビンマッチ | 「全国約2,100社以上の不動産会社から比較」 | 不動産売却・不動産買取・任意売却・リースバックの入口が分かれている | まず仲介と買取の両方の相場を見たい人 |
| いえカツLIFE | 「超厳選800社と提携」 | 「相続で生じた物件」「共有持分」「再建築不可物件」を査定の対象に挙げている | 関東の7都県・大阪府・兵庫県にある、共有名義や古い家など条件が込み入った家を持つ人 |
| 自分で探して直接頼む | — | 地元の相場や買い手の事情に詳しい会社に当たることがある | 近所の会社にすでに付き合いがある人 |
売却の一括査定約2,100社以上東証グロース上場の会社が運営
リビンマッチ
| 運営 | リビン・テクノロジーズ株式会社(東証グロース上場・証券コード4445・2004年設立) |
|---|---|
| 所在地 | 東京都中央区日本橋堀留町1-8-12 ホウライ堀留ビル8階 |
| 参加社数 | 「全国約2,100社以上の不動産会社から比較」 |
| 実績 | 「年間240,000件の査定依頼・資料請求実績」「東証グロース市場約20年の運営実績」 |
| 入力 | 「最短45秒ネットでお手軽査定依頼」 |
| 売り方の入口 | 不動産売却・不動産買取・任意売却・リースバック |
| 費用 | 「ご利用料金は0円」 |
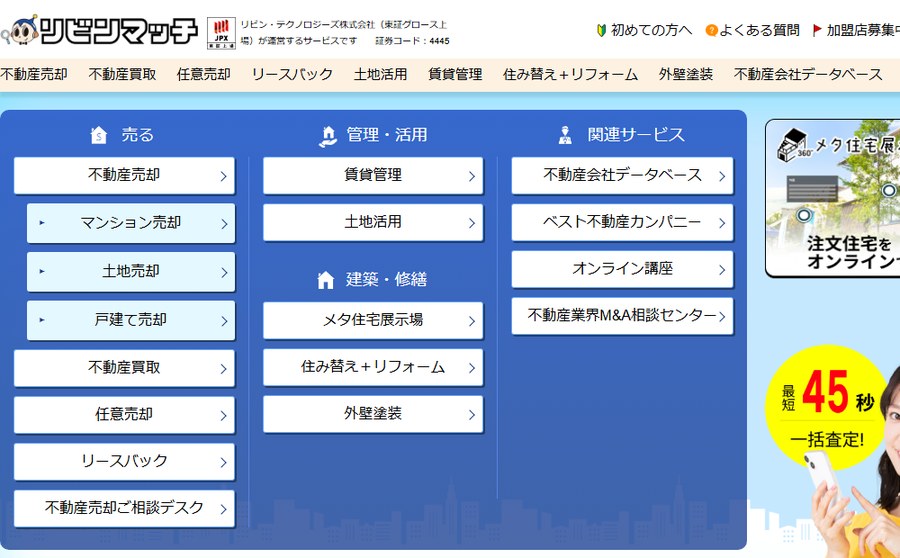
- 「全国約2,100社以上の不動産会社から比較」「最短45秒ネットでお手軽査定依頼」(公式トップの表記)。運営は東証グロース上場のリビン・テクノロジーズ株式会社です
- メニューが不動産売却と不動産買取に分かれているため、「仲介で時間をかけて売るか、買取で早く手放すか」を相場を見てから決められます
- 向く人:相続した家の売り方をまだ決めておらず、仲介と買取の両方の数字を並べたい人
- 公式が掲げる「不動産査定サイト認知度No.1」「使ってみたい不動産査定サイトNo.1」の根拠は、「株式会社マーケティング アンド アソシェイツ 2025年9月19日-23日」の調査と添えられています。利用者の満足度を測った数字ではありません
- 公式サイトに載っている利用者の声には「登録してからわずか数分で電話があった」という話があります。複数の会社から連絡が来る仕組みなので、電話に出られる時間帯を先に決めておくと対応しやすくなります
- 査定額は各社の見立てで、その額で売れると決まったものではありません
売却の一括査定最大6社で比較共有持分・再建築不可も対象
いえカツLIFE
| 運営 | 株式会社サムライ・アドウェイズ(2012年設立) |
|---|---|
| 所在地 | 東京都新宿区西新宿5-1-1 住友不動産新宿ファーストタワー5F |
| 提携社数 | 「超厳選800社」 |
| 同時依頼 | 「最大6社で比較」 |
| 売り方 | 仲介・業者買取・リースバック |
| 査定の対象に挙げている物件 | 相続で生じた物件、共有持分、借地権、底地、再建築不可物件、一戸建て、土地、農地・その他など |
| 対応エリア | 申し込みフォームで選べる都道府県は、東京都・神奈川県・埼玉県・千葉県・茨城県・栃木県・群馬県・大阪府・兵庫県の9つ(2026年9月13日確認) |
- 「超厳選800社と提携」「仲介 買取 リースバック」(公式トップの画像内の表記)。公式は「3つのプランで最適な売却方法がわかる」とも書いています
- 査定の対象に「共有持分」「再建築不可物件」を挙げているため、一般の査定で値段がつきにくい条件の家でも、まず金額の幅を確かめられます
- 向く人:申し込みフォームの9都府県にあり、きょうだいとの共有名義、接道の条件が悪い土地など、売りにくい事情を抱えた実家を持つ人
- 公式は、業者買取について「売主との利益相反が生じます」と書いています(当サイトの補足:買取では不動産会社そのものが買主になります)。買取の金額は、仲介の査定額と並べて見る必要があります
- 「査定依頼件数20万件突破」「登録不動産800店突破」は「※2023年12月現在」の数字です
- 申し込みフォームで選べる都道府県は、関東の7都県と大阪府・兵庫県の9つだけでした(2026年9月13日確認)。それ以外の地域の家は、リビンマッチや地元の不動産会社と並べて考えることになります
地元の不動産会社に直接頼む場合|相続した家で確かめる3つ
一括のサービスを使わず、地元の不動産会社に直接頼む道もあります。その場合は次の3つを先に確かめておくと、話の行き違いが減ります。
- 宅地建物取引業の免許番号:店頭やサイトに出ているか。国土交通省の検索システムで、免許の有無を確かめられます
- 査定の根拠:近くで実際に売れた事例をもとに説明できるか。査定額が高いだけで決めないための物差しになります
- 仲介か買取か:その会社が自分で買い取るのか、買い手を探すのか。売り方によって、手数料の有無と売れるまでの期間が変わります
市区町村ごとの相場と地元の会社は、地域別の記事で順に取り上げます。
よくある質問
親が昔買った家を、相続してすぐに売ると税率は高くなりますか?
国税庁は、相続で取得した資産の取得時期について「被相続人や贈与者の取得の時期がそのまま…引き継がれます」と説明しています。親が買った時期から数えて、譲渡した年の1月1日現在で所有期間が5年を超えていれば、長期譲渡所得(所得税15%・住民税5%)の扱いです。
相続してからの期間が短くても、それだけで短期(所得税30%)になるわけではありません。
親がいくらで買ったか分かりません。税金の計算はどうなりますか?
国税庁は、取得費が分からない場合などについて「売った金額の5パーセント相当額を取得費とすることができます」と書いています。3,000万円で売れば150万円です。
取得費が小さいと利益が大きく計算されるため、被相続人居住用家屋の3,000万円控除などの特例が使えるかどうかを、あわせて確かめておく必要があります。
きょうだい3人で相続した実家でも、3,000万円控除は使えますか?
ほかの要件を満たせば、対象になりえます。ただし国税庁は「令和6年1月1日以後に行う譲渡で…相続人の数が3人以上である場合は2,000万円までとなります。」と書いています。
あわせて、「昭和56年5月31日以前に建築されたこと」「被相続人以外に居住をしていた人がいなかったこと」、売る金額が1億円以下、相続の開始があった日から3年を経過する日の属する年の12月31日までに売ることなどの要件があります。建物ごと売るなら耐震基準を満たすこと(または取り壊してから土地を売ること)や、相続後に事業・貸付・居住に使っていないことも要件で、市区町村の被相続人居住用家屋等確認書も必要です。取得費加算の特例とは重ねて使えません。
売値が安い古い家でも、仲介を頼めますか?手数料はいくらですか?
頼めます。国土交通省の告示は、代金(税抜)が800万円以下の宅地建物の売買の媒介について、媒介に要する費用を勘案して通常の計算を超えて報酬を受けることができ、その額は「三十万円の一・一倍に相当する金額を超えてはならない」としています(2024年(令和6年)7月1日施行)。上限は33万円です。
通常の計算(200万円以下5.5%・400万円以下4.4%・それを超える部分3.3%)より高くなる場合があるため、媒介契約のときに報酬の額と計算のしかたを確かめておく必要があります。
一般媒介と専任媒介は、何が違うのですか?
一般媒介は複数の会社に頼めます。専任媒介と専属専任媒介は1社だけで、専属専任媒介は自分で見つけた相手とも契約できません。
宅地建物取引業法は、専任媒介の有効期間を「三月を超えることができない」とし、売主への報告を専任は「二週間に一回以上」、専属専任は「一週間に一回以上」と定めています。レインズへの登録期限は、東日本レインズの説明では専任が契約の翌日から7日以内、専属専任が5日以内です。
空き家バンクに登録すれば売れますか?
登録すれば必ず売れる、というものではありません。国土交通省によると、全国版空き家・空き地バンクには1,151自治体が参加し、744自治体が物件を掲載中で、自治体へのアンケート調査等によると約27,000件の物件が成約済です(令和8年8月末時点)。
登録の窓口は家のある市区町村で、登録の条件や不動産会社との関わり方は自治体ごとに違います。仲介や買取と並べて使うこともできます。
まとめ|名義→売り方→税金の順で決める
相続した空き家を売るには、まず相続登記で名義を整え、共有名義なら共有者と足並みをそろえます。売り方は仲介・買取・空き家バンクの3つで、仲介には3種類の契約があります。亡くなった親が1人で住んでいた昭和56年5月31日以前の家なら、令和9年12月31日までの譲渡で最高3,000万円(相続人3人以上は2,000万円)を差し引ける特例が使えるかを、売り出す前に確かめておく必要があります。
売り出す前に行う3つ
① 名義と共有者
相続登記の段取りを始め、共有者がいれば売る方針をそろえます
② 特例の期限を数える
相続開始から3年を経過する日の属する年の12月31日と、令和9年12月31日の両方を確かめます
③ 仲介と買取の数字
査定を並べ、手数料と税金を差し引いて手元に残る額で比べます
仲介と買取の査定をどこで取るかは、空き家の一括査定を9項目で比べた記事で整理しています。
空き家の4つの道
解体・売る・貸す・持つの比べ方は空き家をどうするかの記事へ
名義の手続き
自分で申請する手順は相続登記を自分でやる手順の記事へ
壊してから売るなら
解体の相場と内訳は解体費用の相場の記事へ
※税制の特例は改正されることがあります。適用できるかどうかは、税務署または税理士でご確認いただけます。
この記事で参考にした資料 (2026年9月13日確認・タップで開く)
- 国税庁 No.3306「被相続人の居住用財産(空き家)を売ったときの特例」(令和8年4月1日現在法令等/平成28年4月1日から令和9年12月31日までの間に売って、最高3,000万円、令和6年1月1日以後の譲渡で相続人3人以上は2,000万円、昭和56年5月31日以前の建築、区分所有建物登記がされていない、被相続人以外に居住者がいなかった、1億円以下、3年を経過する日の属する年の12月31日まで、譲渡の翌年2月15日までの工事、被相続人居住用家屋等確認書)
- 国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」(2027年(令和9年)12月31日までに延長、FAQ「譲渡後の買主の協力が不可欠」)
- 国税庁 No.1440「譲渡所得(土地や建物を譲渡したとき)」(長期15%・短期30%、所有期間5年超の判定、復興特別所得税2.1%)・No.3208「長期譲渡所得の税額の計算」(計算式、住民税5%)
- 国税庁 No.3270「相続や贈与によって取得した土地・建物の取得費と取得の時期」(被相続人や贈与者の取得の時期がそのまま引き継がれる)・No.3258「取得費が分からないとき」(売った金額の5パーセント)
- 国税庁 No.3267「相続財産を譲渡した場合の取得費の特例」(相続税額のうち一定金額を取得費に加算、相続税の申告期限の翌日以後3年を経過する日までに譲渡)
- 国税庁 No.7108「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」(平成26年4月1日から令和9年3月31日までの間に作成、軽減後の税額)
- 国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(告示・令和6年7月1日施行)(料率5.5%・4.4%・3.3%、第七=800万円以下は30万円の1.1倍)・国土交通省「不動産取引に関するお知らせ(消費者の方向け)」(1,000万円で上限39.6万円の計算例、使用の状態は問わない)・国土交通省 媒介報酬規制の見直しの概要資料(PDF)(報酬額について依頼者に対して説明し、合意する必要があることを通達に明記)
- e-Gov法令検索「宅地建物取引業法」(第34条の2=専任媒介契約の有効期間三月、報告二週間に一回以上・一週間に一回以上)・東日本不動産流通機構「媒介契約の種類」(レインズ登録=翌日から7日以内・5日以内、自己発見取引)
- 国土交通省「全国版空き家・空き地バンク」(平成30年4月から本格運営)・「全国版空き家・空き地バンク」について(PDF)(1,151自治体参加・744自治体掲載中、約27,000件成約済、令和8年8月末時点)
- 法務省「相続登記の申請義務化に関するQ&A」(売却する場合には相続登記が必要)
- 法務省「不動産を相続した方へ」(共有状態になった財産の管理・処分は相続人同士で決めなければならない)・e-Gov法令検索「地方税法」(第349条の3の2=住宅用地の課税標準の特例、三分の一・六分の一、勧告を受けた管理不全空家等・特定空家等の敷地は除く)
- 業者の公式サイト=リビンマッチ(トップ画面の表記・運営会社の会社概要/2026年9月13日確認)・いえカツLIFE(トップ画面の表記・運営会社のページ/2026年9月13日確認)